Une assurance voyage ne couvre pas automatiquement tous les frais liés à un accident de ski au Canada. Les consultations, l’hospitalisation, les secours sur piste, l’évacuation et le rapatriement correspondent à des prestations différentes, qui peuvent être soumises à des plafonds et à des exclusions distincts. Pour éviter une mauvaise surprise, il faut donc vérifier non seulement le montant de la couverture médicale, mais aussi les conditions applicables aux sports d’hiver et aux interventions en montagne.
Cette précaution est particulièrement importante pour les visiteurs étrangers : les frais médicaux et hospitaliers ne sont pas pris en charge par le gouvernement fédéral canadien. La protection dépend alors notamment de l’assurance personnelle souscrite avant le départ.
Pour préparer cette protection, il est utile de choisir une assurance voyage adaptée à un séjour au Canada, en examinant les garanties médicales et d’assistance prévues par la formule retenue. Les conditions particulières applicables aux sports d’hiver et aux secours sur piste doivent toutefois être vérifiées séparément dans le contrat.
Au Canada, les frais médicaux d’un visiteur peuvent rester à sa charge
Le système de santé canadien ne signifie pas que les touristes bénéficient gratuitement des soins hospitaliers. Le gouvernement canadien indique qu’il ne paie pas les frais médicaux et hospitaliers des personnes qui visitent le pays ; cette indication ne décrit pas les droits des résidents admissibles aux régimes publics provinciaux. Il recommande donc de souscrire une assurance médicale des visiteurs avant l’arrivée.
En pratique, une chute sur une piste peut entraîner plusieurs dépenses successives : consultation aux urgences, examens médicaux, intervention chirurgicale éventuelle et hospitalisation. Le fait de posséder une garantie couvrant les soins ne signifie toutefois pas que toutes les opérations ayant précédé l’arrivée à l’hôpital sont également prises en charge.
Un séjour de ski au Canada suppose ainsi de vérifier davantage que le simple remboursement des consultations et de l’hospitalisation : les secours sur piste, l’évacuation et l’ambulance peuvent relever de garanties différentes.
Il faut également distinguer l’assurance médicale de l’assistance rapatriement. La première concerne notamment le financement des soins, tandis que la seconde peut organiser un transport médical lorsque la situation le justifie et que les conditions contractuelles sont réunies. Ces deux prestations ne sont donc pas interchangeables.
Quels frais peuvent intervenir après un accident sur les pistes ?
Après une chute, plusieurs intervenants peuvent être mobilisés. Le coût éventuel et la prise en charge dépendent de la nature de chaque prestation, des conditions de la station et des garanties du contrat.
Au Québec, les exploitants de stations doivent disposer de moyens minimaux de secourisme, notamment de secouristes formés et d’équipements adaptés. Ces obligations réglementaires, propres à cette province, sont détaillées dans les règles de secourisme en station. Elles organisent les premiers secours, mais ne garantissent pas le remboursement de toutes les évacuations ou dépenses médicales.
| Prestation | Ce qu’elle désigne | Vérification nécessaire |
|---|---|---|
| Premiers secours sur piste | Intervention initiale des secouristes de la station auprès du blessé. | Conditions de facturation et éventuelle garantie de secours. |
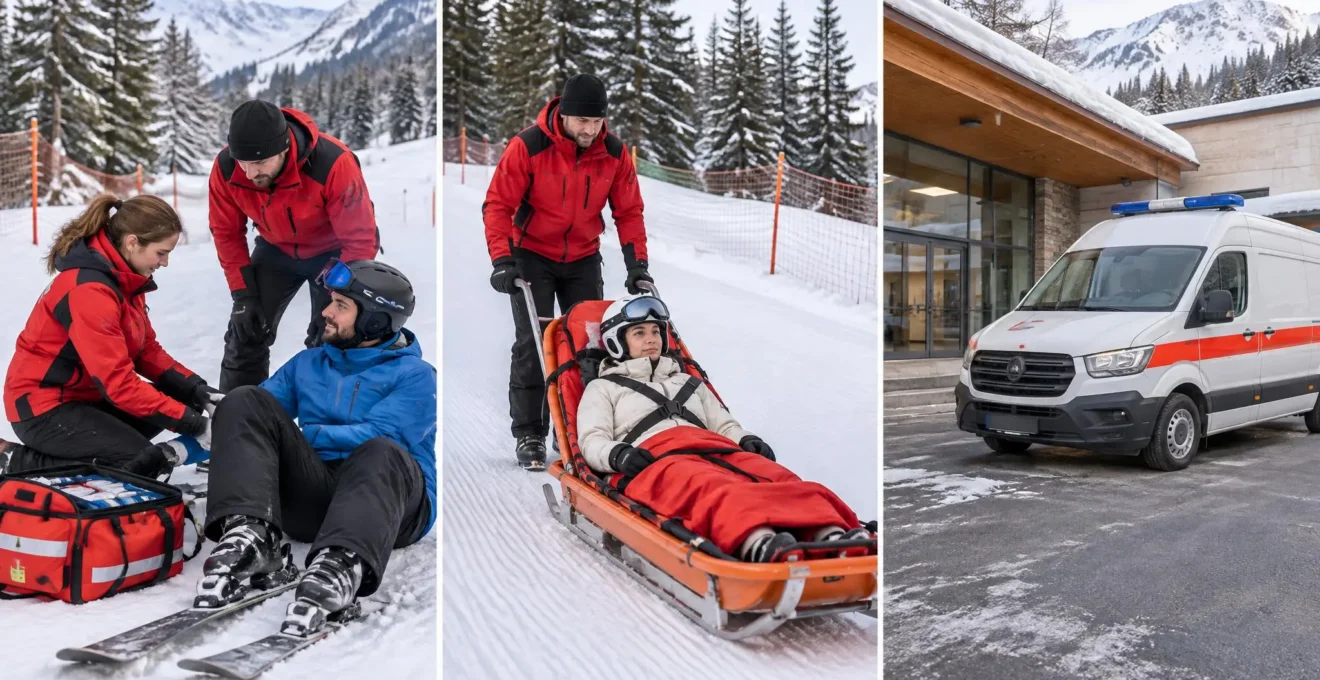
| Évacuation de la piste | Transport du blessé hors de la zone de ski, notamment au moyen d’un toboggan de secours. | Prise en charge explicite des frais d’évacuation. |
| Ambulance | Transport depuis la station vers un établissement de soins. | Garantie de transport sanitaire, plafond et accord préalable. |
| Soins et hospitalisation | Consultations, examens, interventions médicales et séjour hospitalier. | Plafond médical, franchise, exclusions et avance des frais. |
| Assistance et rapatriement | Organisation d’un transport médical vers le lieu de résidence lorsque la situation le nécessite. | Décision médicale, accord de l’assistance et frais couverts. |
Une obligation de secours ne signifie pas une prise en charge intégrale. Au Québec, les stations doivent disposer de moyens minimaux de secourisme. Cette obligation organise les premiers secours, mais ne permet pas de conclure que tous les frais d’évacuation, de transport ou de soins sont gratuits pour le voyageur.
Au-delà des prestations et de leurs conditions financières, un autre élément peut modifier la couverture : la pratique du ski elle-même. Une garantie applicable sur une piste ouverte ne s’étend pas nécessairement à toutes les activités de montagne.
Ski sur piste, hors-piste : quelles limites vérifier dans le contrat ?
La mention « sports d’hiver » dans une assurance ne suffit pas à établir que toutes les pratiques sont couvertes. Les contrats peuvent distinguer le ski alpin sur piste ouverte, le hors-piste, les compétitions et d’autres activités de montagne. La définition de l’activité garantie et les exclusions doivent être examinées dans les conditions générales et particulières.
Le ski alpin sur une piste ouverte
Pour une pratique classique en station, commencez par rechercher la rubrique consacrée au ski alpin ou aux sports d’hiver. Vérifiez que l’activité est effectivement incluse dans votre formule et que la garantie reste applicable pendant toute la durée du séjour.
Examinez ensuite les plafonds médicaux, les franchises et les éventuelles restrictions concernant les secours. Une couverture hospitalière élevée ne garantit pas, à elle seule, le remboursement de l’évacuation depuis la piste. Il faut que les prestations concernées figurent dans les garanties ou dans une option applicable.
Hors-piste, pistes fermées et pratiques particulières
Le hors-piste et la pratique sur une piste fermée nécessitent une attention particulière. Les contrats peuvent prévoir des conditions différentes selon que l’activité est encadrée, autorisée ou pratiquée en dehors des zones ouvertes au public. La randonnée à ski et la compétition peuvent également relever de dispositions spécifiques.
Au Québec, le code de conduite en montagne demande de respecter les avertissements et interdit notamment de s’aventurer hors piste ou sur une piste fermée. Cette règle de sécurité ne constitue toutefois pas, à elle seule, une exclusion contractuelle universelle. Seule la clause applicable permet de déterminer les conséquences d’une situation sur la garantie.
Comment vérifier concrètement son assurance avant de partir skier ?
La meilleure méthode consiste à examiner les garanties poste par poste plutôt que de se fier uniquement au nom de la formule ou au montant maximal annoncé pour les frais médicaux.
- Vérifier que le ski alpin est explicitement couvert.
- Contrôler les conditions applicables au hors-piste et aux pistes fermées.
- Identifier le plafond des frais médicaux et d’hospitalisation.
- Rechercher une garantie couvrant les secours et l’évacuation depuis les pistes.
- Vérifier le transport en ambulance et les conditions de remboursement.
- Lire les franchises, sous-plafonds et exclusions.
- Contrôler les conditions d’activation de l’assistance et du rapatriement.
- Comparer ces garanties avec celles de sa carte bancaire ou de son contrat santé.
- Demander une confirmation écrite pour toute situation ambiguë.
Pour comparer deux protections sur une base identique, tenez également compte de leur durée maximale de couverture : une garantie adaptée aux dépenses envisagées doit aussi rester applicable pendant le séjour. Les mêmes conditions de pratique, de transport et d’assistance doivent être prises en compte dans chaque contrat comparé.
Une carte bancaire peut intégrer une assurance ou une assistance voyage, mais sa présence ne démontre pas que les accidents de ski et les frais d’évacuation sont intégralement couverts. Il faut consulter la notice correspondant précisément à la carte détenue et vérifier les éventuelles conditions de paiement du voyage. La comparaison doit porter sur les garanties effectives, et non sur le seul niveau de gamme de la carte.
En cas de doute, demandez à l’assureur une réponse écrite correspondant à votre pratique réelle : le ski alpin sur piste ouverte est-il garanti ? Qu’en est-il du hors-piste, s’il est prévu ? Faites préciser séparément la prise en charge des secours sur piste, de l’évacuation, du transport en ambulance et de l’éventuel héliportage. Demandez aussi quels plafonds, franchises et accords préalables s’appliquent à chaque prestation. Une réponse générale indiquant que les « sports d’hiver » sont couverts ne confirme pas nécessairement le remboursement de toutes ces interventions.
Si un accident survient, la priorité reste la prise en charge médicale. Dès que la situation le permet, contactez le service d’assistance conformément aux consignes du contrat. Conservez les factures, les justificatifs de transport, les rapports de secours et les documents médicaux. Ces pièces pourront être nécessaires pour examiner une demande de remboursement, selon les modalités prévues par la police d’assurance.
Comment s’assurer d’être couvert avant un séjour au ski au Canada ?
Une assurance voyage peut contribuer à financer les soins médicaux après un accident de ski au Canada, mais cela ne signifie pas que tous les secours, évacuations et transports sont automatiquement couverts. Le point essentiel consiste à distinguer ces prestations et à vérifier les plafonds, franchises et exclusions qui leur sont associés.
Avant de partir, assurez-vous donc que votre pratique du ski entre dans les activités garanties et que les interventions susceptibles d’être nécessaires sur les pistes sont clairement couvertes. Une confirmation écrite de l’assureur, complétée par la consultation des règles de sécurité de la station, permet de mieux anticiper les dépenses éventuelles et de profiter de votre séjour en connaissant les limites réelles de votre protection.